

Reklam raporunda yüksek bir oran görmek rahatlatıcı olabilir. Fakat aynı ROAS değeri, farklı ürün maliyetleri ve iade koşulları olan işletmelerde farklı sonuçlar doğurabilir.
Bu rehberde önce hesabı yapacak, ardından reklam öncesi katkıdan hareketle kendi sınırınızı oluşturacaksınız. Kullanılan hesap örnekleri varsayımsaldır; gerçek vaka ayrıca belirtilmiştir ve örnekler sektör ortalaması değildir.
ROAS hesabında pay ve paydayı belirleyin
ROAS hesabı şu şekildedir: reklama atfedilen ciro / reklam harcaması. Varsayımsal bir örnekte reklama atfedilen ciro 100.000 TL, reklam harcaması 20.000 TL ise ROAS 5 olur. Bu değer, harcanan her 1 TL reklam bütçesine karşılık 5 TL ciro atfedildiğini anlatır.
Hesapta kullanılan cironun kaynağını mutlaka yazın. Reklam platformunun raporladığı tutarla işletmenin tahsil ettiği tutar aynı kavram değildir. Platform raporu kullanıyorsanız bunu açıkça belirtin; mağazanın bütün cirosunu tek reklam kampanyasının sonucu gibi göstermeyin.
Ayrıca reklam harcamasıyla ajans yönetim ücretini birbirine karıştırmayın. İkisi işletme açısından gider olabilir, ancak platform ROAS hesabının paydasında reklam platformuna ödenen harcama yer alır. İşletme değerlendirmesinde hizmet bedelini ayrıca hesaba katın.
ROAS neden net kârı göstermez?
ROAS hesabı ürünün size maliyetini, kargo giderini veya sabit giderlerinizi kendiliğinden çıkarmaz. Örneğin varsayımsal olarak aynı 100.000 TL ciroyu elde eden iki işletme düşünün. Birinin ürün ve sipariş giderleri diğerinden yüksekse, aynı reklam harcamasına rağmen elinde kalan tutar daha düşük olur.
Bu nedenle değerlendirmede önce cirodan ürün ve siparişle değişen giderleri çıkarın. Ardından reklam harcamasını, yönetim bedelini ve işletme giderlerini ele alın. Vergi ve muhasebe değerlendirmesi de işletmenin kendi kayıtlarıyla yürütülmelidir.
ROAS iyi görünürken nakit sıkışıklığı yaşanması çelişki olmak zorunda değildir; stok alımı ve tahsilat zamanı ayrıca etki yaratabilir. Oranı kararın tamamı olarak değil, reklam verimliliğini anlamaya yardımcı bir gösterge olarak kullanın.

Reklam öncesi katkıyı sipariş bazında çıkarın
Varsayımsal bir siparişin satış tutarı 1.000 TL olsun. Ürün, kargo, ödeme ve beklenen iade giderleri toplamı 600 TL ise reklam öncesi katkı 400 TL olur. Burada hangi giderlerin dahil edildiğini not etmek, hesabı daha sonra kontrol edebilmek için önemlidir.
Bu örnekte reklam maliyeti sipariş başına 400 TL olduğunda değişken sipariş giderlerinden ve reklamdan sonra katkı kalmaz. Sabit giderler ve hedeflenen kâr henüz karşılanmış olmaz. Ürünlerin maliyet yapısı farklıysa bu hesabı ayrı ayrı yapın.
Mağazanın ortalama sepetini kullanıyorsanız dönem içinde ürün dağılımının değişip değişmediğini kontrol edin. Yüksek tutarlı ama düşük katkılı ürünlerin satış payı arttığında toplam ciro yükselirken reklam için ayırabileceğiniz alan daralabilir.
Katkı hesabını ROAS eşiğine dönüştürün
Önceki varsayımsal örnekte sipariş tutarı 1.000 TL, reklam öncesi katkı 400 TL idi. Yalnızca bu katkının tükendiği reklam sınırını görmek için 1.000 / 400 hesabını yaparsanız ROAS 2,5 çıkar. Bu eşik, yalnızca sayılan giderlerle reklamın karşılandığı örnek bir noktadır; işletmenin tüm giderlerini karşılayan hedef değildir.
Aynı örnekte reklam için sipariş başına 250 TL sınır belirlediğinizi varsayalım. Hedef ROAS 1.000 / 250 hesabıyla 4 olur. Geriye kalan 150 TL, sabit giderler ve hedeflenen kâr için değerlendirilir.
Bu hesabı kendi tutarlarınızla yapın ve hedefin neden seçildiğini yazın. Her mağazaya uygun tek bir ROAS değeri yoktur; kullanılabilir sınırı ürün ekonominiz belirler.
İade, iptal ve atıf farkını görünür tutun
Atıf, bir satışın hangi reklam etkileşimiyle ilişkilendirildiğini anlatır. Reklam platformu bir satışı kendi raporuna dahil ettiğinde bu, satışın yalnızca o temas sayesinde gerçekleştiğini kanıtlamaz. Müşteri ürünü farklı yerlerde görmüş veya işletmenizi önceden tanımış olabilir.
İptal ve iadelerin rapora nasıl yansıdığını ayrıca inceleyin. Reklam raporundaki satış tutarı ile işletme kayıtlarındaki tamamlanan sipariş tutarını aynı tarih ve kapsamda karşılaştırın. Sipariş tarihini ödeme veya iade tarihiyle karıştırmak dönem farkı yaratabilir.
Fark bulduğunuzda yalnızca oranı düzeltmeye çalışmayın; kaynağı açıklayın. Aynı satışın tekrar sayılması, yanlış para birimi veya hatalı sipariş değeri gibi ölçüm sorunları da araştırılmalıdır. Karar verecek kişinin hangi tutarın hangi kayıttan geldiğini görebilmesi gerekir.
Gerçek e-ticaret vakasını kapsamıyla okuyun
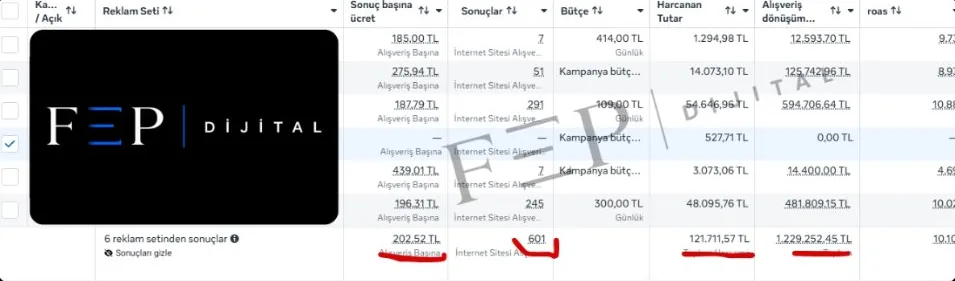
Bir e-ticaret markasında 601 satış, 1,23 Mn TL ciro, 10,10 ROAS, harcama 121.712 TL raporlandı; tamamı Meta ölçümüdür. Çalışmada kreatifler, yani reklam görsel ve videoları, teklif ve sitede ilgilenenlere yeniden hedefleme ele alınarak Meta reklam yapısı yeniden kuruldu.
Bu rakamlar net kâr beyanı değildir. Özetlenmiş ciro gösterimiyle yeniden hesap yapıp raporlanan oranı değiştirmek de doğru olmaz; burada vaka değerleri verildiği biçimde aktarılır. Sizin işletmeniz için hangi oranın yeterli olduğunu belirlemek yine ürün ve gider hesabını gerektirir.
Vakanın pratik dersi, reklam yapısını tek bir göstergeye indirgememektir. Uygulama yaklaşımımız için e-ticaret reklam ajansı sayfasını inceleyebilirsiniz. Sonucu kendi mağazanız için garanti veya değişmez hedef olarak kullanmayın.
Tüm rakamlar Meta Reklam Yöneticisi verisidir (platformun raporladığı dönüşüm değeri).
Raporunuzu karar verecek şekilde düzenleyin
Raporunuzda reklam harcaması, platformun atfettiği ciro, ROAS ve işletme kayıtlarındaki tamamlanan sipariş tutarı ayrı alanlarda yer alsın. Bunlara iade ve iptal bilgisiyle reklam öncesi katkıyı ekleyin. Hesapların aynı döneme ve aynı ürün kapsamına ait olduğunu kontrol edin.
Ardından yorumunuzu eyleme bağlayın: Maliyet sınırın üstündeyse ürün teklifi, reklam içeriği ve ödeme süreci incelenebilir. Ölçüm belirsizse önce bu belirsizlik giderilir. Oran hedefin üzerinde olsa bile stok ve teslimat kapasitesi değerlendirilmeden büyütme kararı verilmez.
Daha fazla ayrıntı gerektiğinde ürün gruplarını ayrı okuyun; toplam ortalama sorunlu bir grubu gizleyebilir. E-ticaret Meta reklam rehberi, bu hesabı kampanya hazırlığına bağlamak için takip edebileceğiniz adımları açıklar.
Hedefinizi değişen işletme koşullarıyla güncelleyin
Tedarik maliyeti, kargo koşulu veya satış fiyatı değiştiğinde eski ROAS hedefi aynı anlamı taşımayabilir. İndirim kampanyası hazırlarken yalnızca satış adedini değil, indirim sonrasında kalan katkıyı hesaplayın. Ortalama sepet büyürken satılan ürünlerin maliyet bileşimi de değişebilir.
Hedefinizi hangi giderlere göre belirlediğinizi yazılı tutun ve değişiklik olduğunda hesabı yenileyin. Yeni müşteri kazanımı ile mevcut müşterinin tekrar alışverişini değerlendirirken kapsamı belirtin; farklı amaçları tek oranla açıklamaya çalışmayın. Biz reklam raporunu işletmenin sipariş ve gider bilgileriyle birlikte yorumlamayı tercih ediyoruz.
Kendi verileriniz üzerinden ölçüm ve yönetim kapsamını netleştirmek için teklif talebinizi iletin. Görüşmeye hesapta kullandığınız kaynakları getirmeniz, hedefin somut bir zemine oturmasını sağlar.
Kontrol listesi
- ROAS hesabında kullanılan ciro kaynağını açıkça yazın.
- Reklam harcamasıyla yönetim bedelini ayrı izleyin.
- Ürün ve sipariş giderlerini hesaba dahil edin.
- İade ve iptal tutarlarını işletme kayıtlarından kontrol edin.
- Hedefinizi sipariş başına kabul edilebilir reklam maliyetinden çıkarın.
- Maliyet ve ürün dağılımı değiştiğinde hesabı yenileyin.
Siparişlerinizin bıraktığı katkıyı ve ölçüm kaynaklarınızı birlikte değerlendirelim. Reklam kararlarınızı açıklanabilir bir maliyet sınırına bağlayalım.
Ücretsiz Ön Görüşme